(仅供参考,不作投资建议。写作不易,感谢赞赏!)
(欢迎大家评论区多多交流、踊跃探讨! )
一、选股方法说明
本次标的筛选围绕多维度核心条件展开,优先选取中期结构保持向上发散、短中期走势姿态同步偏强的标的。从市场表现来看,这类标的近期整体活跃度持续处于高位区间,未出现明显回落迹象;从持仓层面分析,其持仓结构较为集中稳定,外部浮动筹码带来的抛压较小,支撑力充足。同时,标的规模适中,精准贴合当前市场资金关注度较高的主流方向,且近期量能始终保持平稳克制,未出现过度释放的情况,整体运行状态健康有序,具备后续持续发力的基础。
二、14只标的整体概况
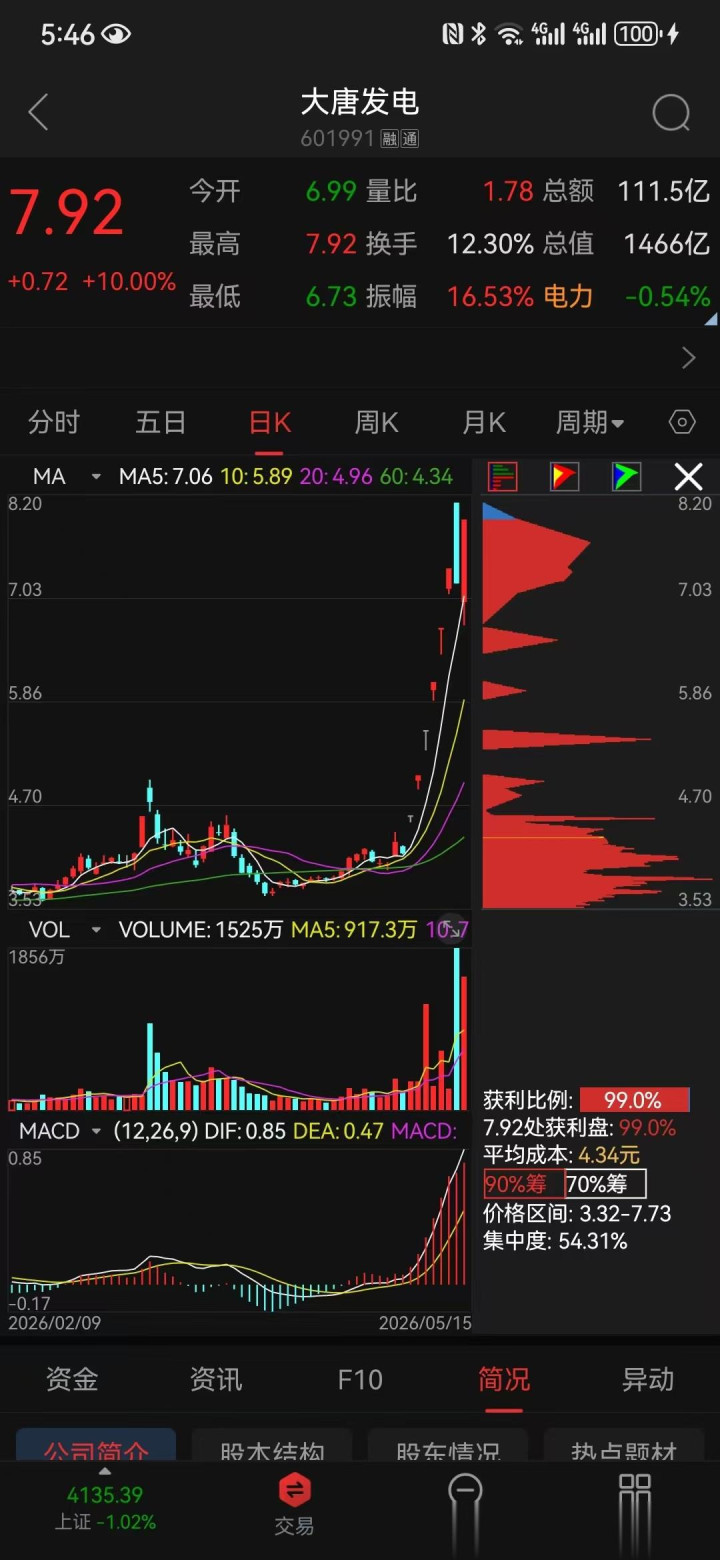
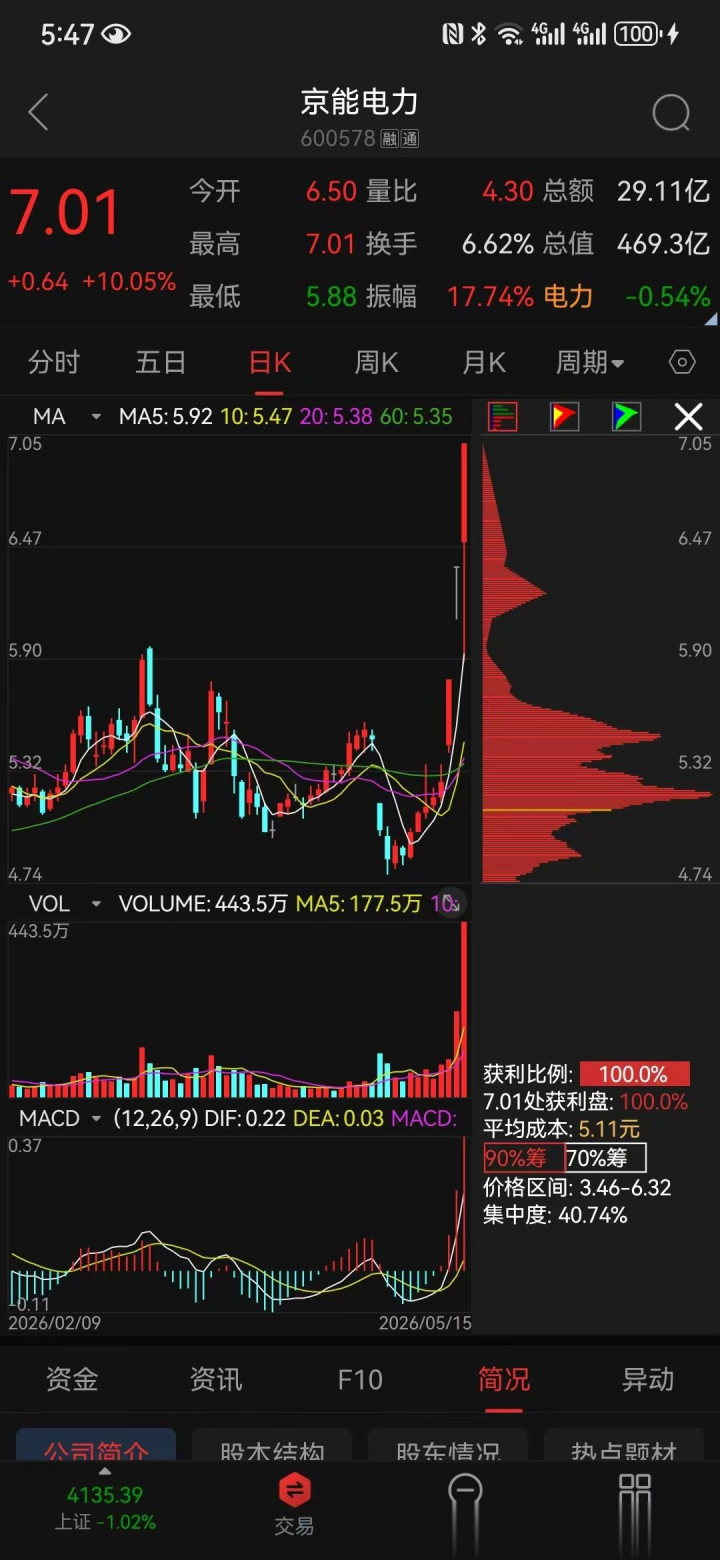
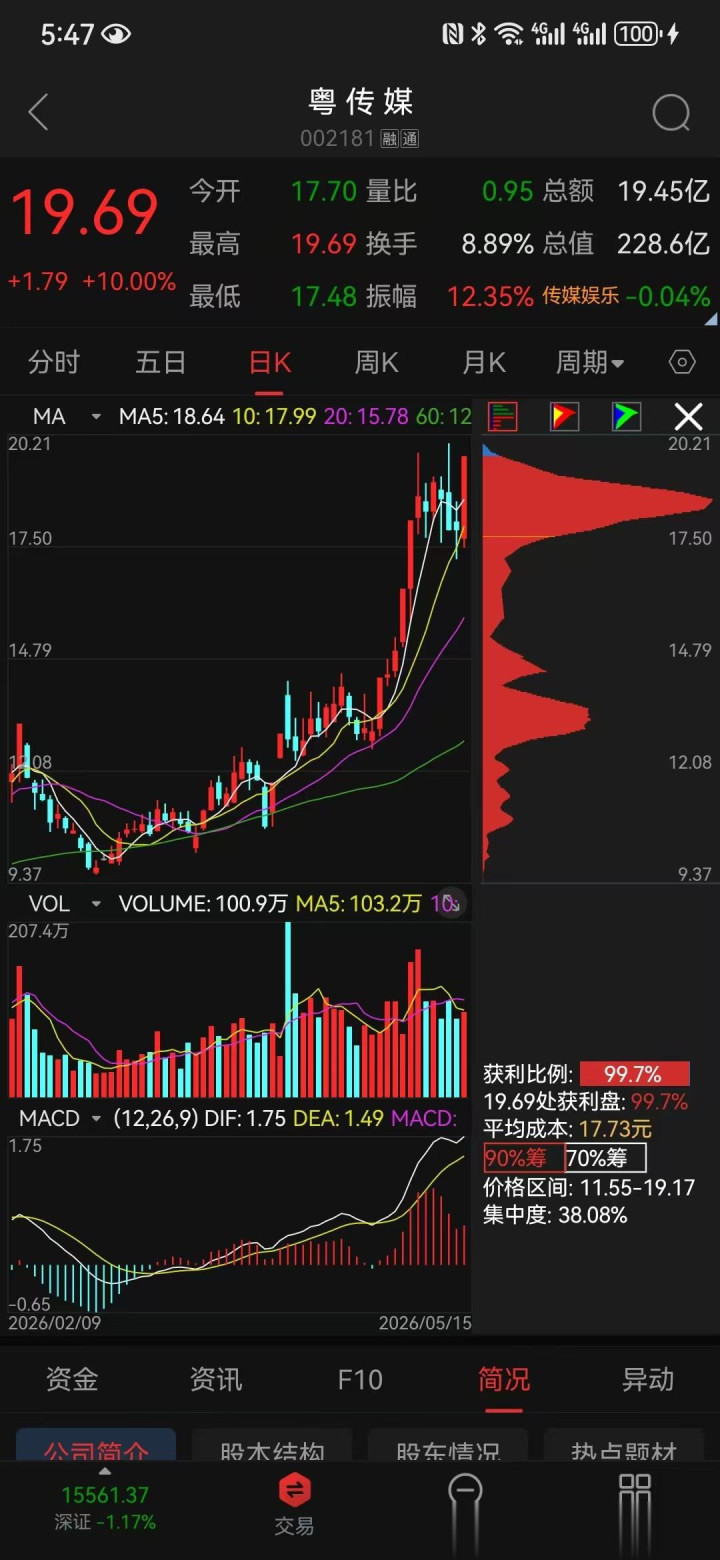
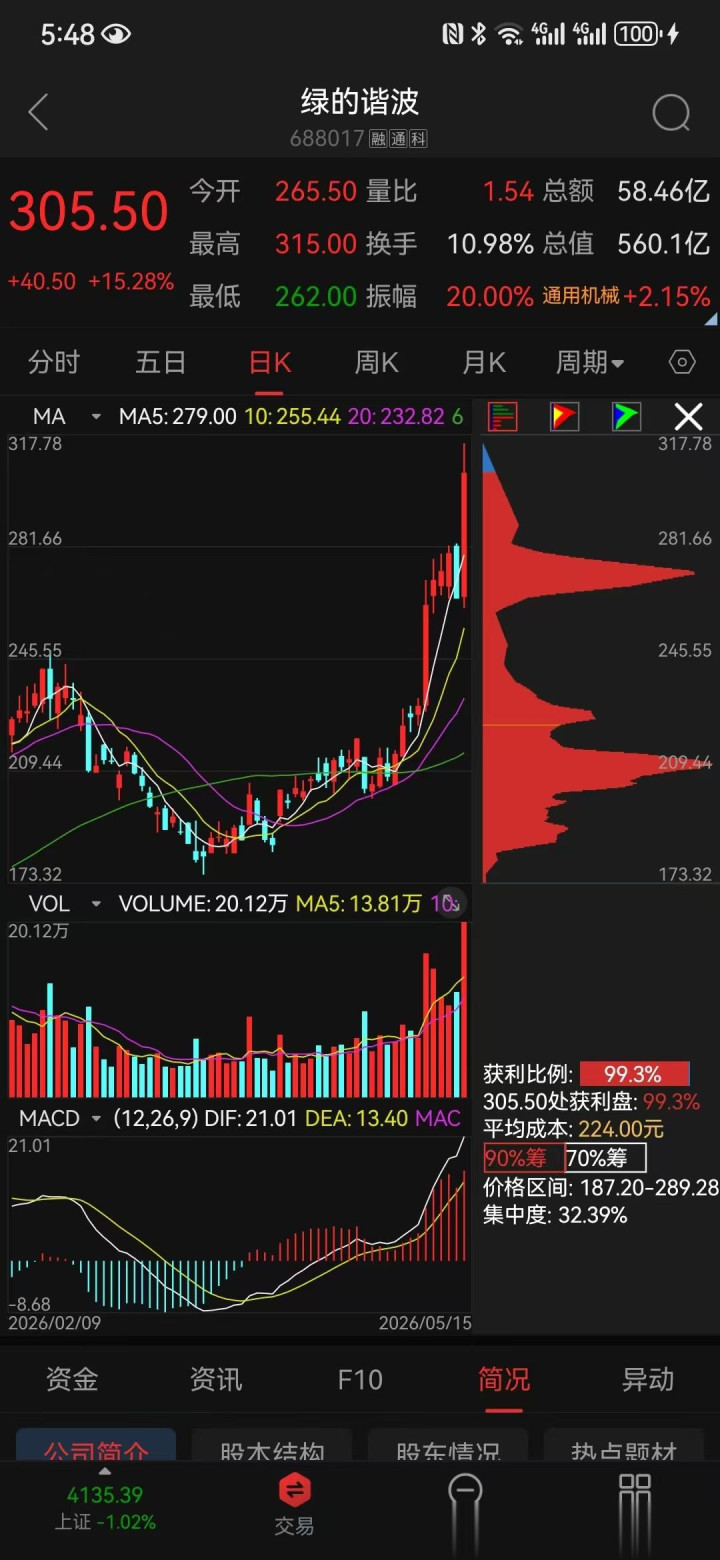
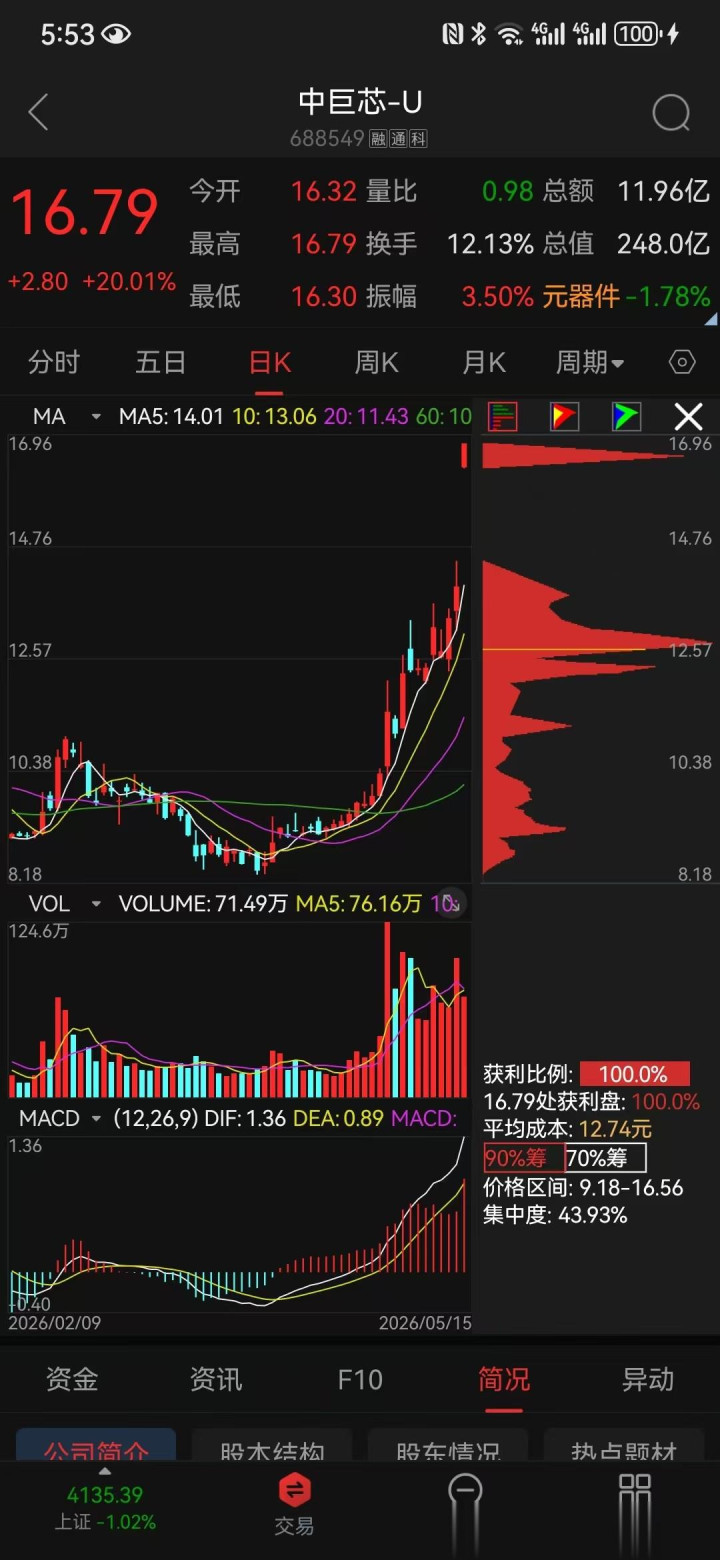
截至2026年5月15日收盘,上述14只标的整体表现突出。当日有10只标的收于涨停,涨幅在10%至20.01%之间;绿的谐波以15.28%的涨幅领涨科创板,中巨芯-U则以20.01%的涨幅触及科创板涨停板;另有4只标的涨幅分布于3.93%至7.12%区间。
从行业分布来看,标的横跨电力能源(大唐发电、京能电力)、机器人及核心零部件(绿的谐波、埃斯顿、卧龙电驱、万向钱潮)、半导体材料及电子化学品(江化微、中巨芯-U、滨化股份)、AI算力与数字媒体(利通电子、粤传媒)、高端制造与新质生产力(中马传动、中欣氟材、合肥城建)等多个高景气赛道,与当前市场主流资金的配置方向高度吻合。
三、标的逐一梳理
1. 大唐发电(601991)
大唐发电主营业务为火力发电、新能源发电及综合能源服务,2025年电力行业收入占比高达94%,京津冀地区、内蒙古、广东三地合计贡献收入近半。公司是大唐集团旗下火电业务整合平台,近年来积极构建"水核风光"清洁能源第二成长曲线。核心题材涵盖算电协同、绿电转型与容量电价红利。公司主导的宁夏中卫50万千瓦光伏直供项目,是国内首个大规模"算电协同"落地案例,可为AI企业降低15%-20%的能源成本。2025年归母净利润73.86亿元,同比增长63.91%;2026年一季度归母净利润28.93亿元,同比增长29.26%。公司火电机组主要布局于北方地区,电价具备较强韧性,燃料成本下行持续增厚盈利空间。
2. 京能电力(600578)
京能电力是京能集团旗下唯一的煤电业务投融资平台,业务涵盖火力发电、热电联产、新能源发电及综合能源服务。截至2025年上半年,控股总装机23.62GW,其中煤电装机21.39GW,火电毛利率修复至24.43%。公司2025年新能源装机同比增长59%,新能源发电量同比增长154%。公司在运煤电机组集中于京津冀核心负荷区域,通道与区位优势逐步释放,多重经营策略协同发力下,盈利能力稳健修复。
3. 粤传媒(002181)
粤传媒主营业务涵盖广告营销、印刷出版、文创园区运营、媒体经营及文化产业投资,是广州唯一国有控股文化传媒类上市企业,承继《广州日报》品牌。2026年一季度营收1.34亿元,同比增长3.16%。公司积极布局AI视频、AIGC内容创作与微短剧赛道,自主研发的AI音乐模型"妙音"已完成国家网信办算法备案及大模型备案;同时围绕2026年世界杯布局付费资讯、体彩培训等体育传媒新业务,形成"短剧+世界杯+AI营销"的多维驱动格局。
4. 绿的谐波(688017)
绿的谐波是谐波减速器全球龙头,主营谐波减速器、机电一体化产品及精密传动部件。2026年一季度营收同比增长43%,业绩超预期。公司获评"2025中国人形机器人配套供应商TOP1",在国内具身智能机器人产业链占据领先地位,已成为多家头部具身智能机器人企业的核心供应商,并实现国际头部机器人客户的批量交付。谐波减速器是技术密集型行业,材料、加工工艺、加工设备均存在较高技术壁垒,公司率先打破国际品牌垄断,市场占有率全球领先。同时,公司积极拓展行星滚柱丝杠、电液伺服等直线传动机构,全面切入具身智能、高端数控机床、智能汽车等核心供应链。
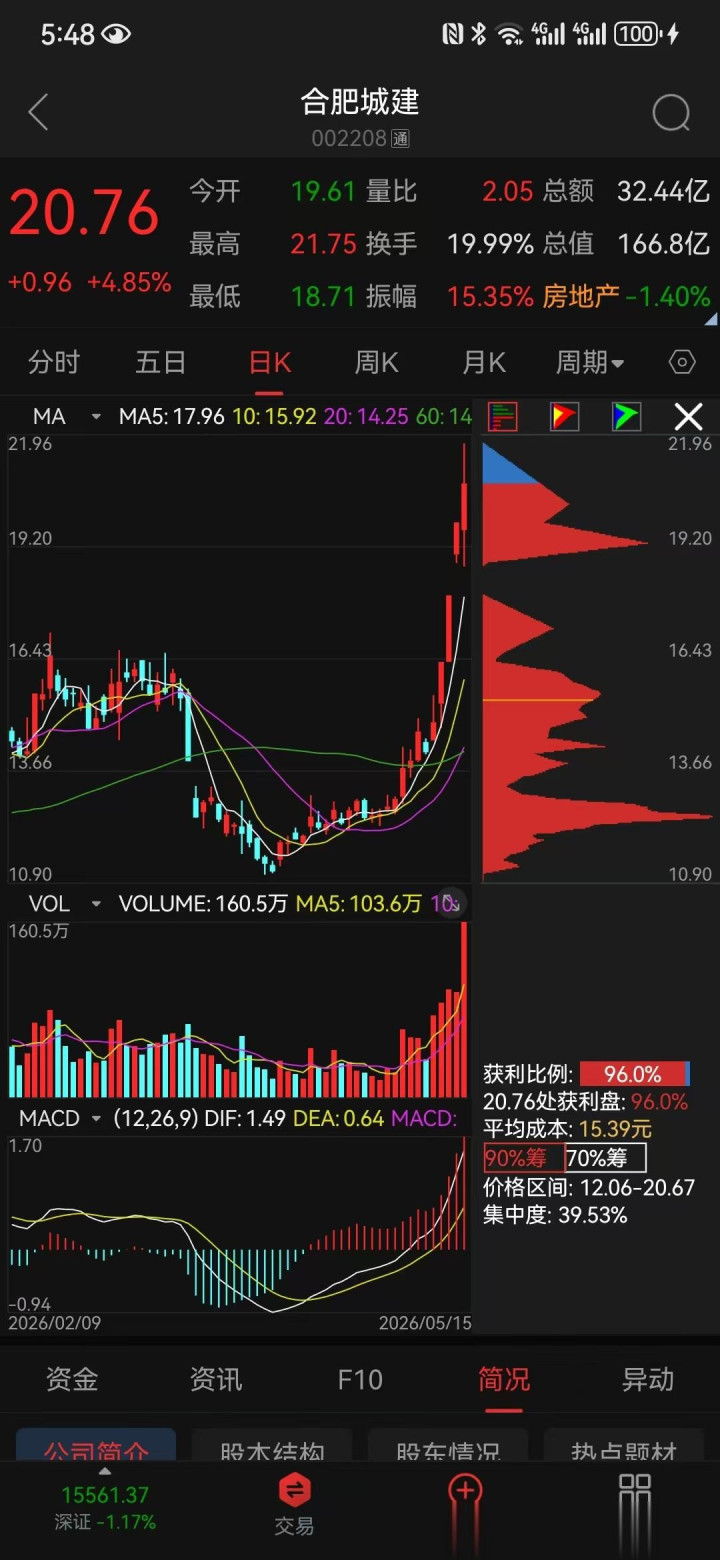
5. 合肥城建(002208)
合肥城建主营业务为房地产开发、经营、销售及物业管理,实控人为合肥市国资委,是合肥区域地产龙头。公司当前正处于"业绩触底"与"多重催化剂蓄势待发"的交织节点,2025年全年营收预达98-103亿元,创历史新高。公司的核心价值在于深度嵌入合肥"以投带引"产业升级战略,通过清晰的股权路径与国家级战略项目——长鑫存储形成独一无二的资本纽带。此外,合肥打造算力枢纽节点及商业航天产业园的战略布局中,合肥城建作为市属国企,深度参与卫星配套基建及企业孵化,形成"芯片(长鑫存储)+算力+商业航天"三大概念共振。
6. 滨化股份(601678)
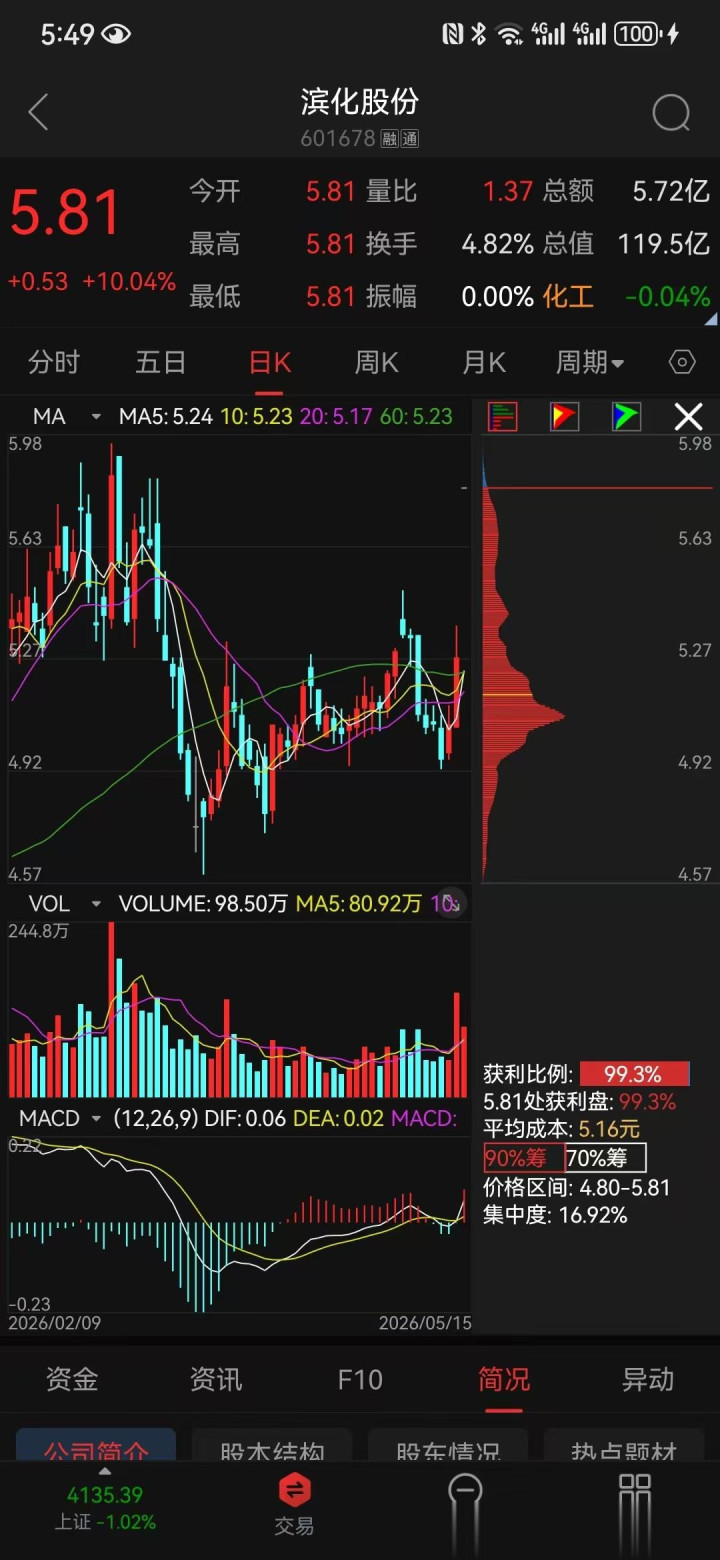
滨化股份是以科技创新与绿色低碳为核心驱动力的综合型化工集团,业务涵盖氯碱化学品、碳三碳四化学品及湿电子化学品三大核心板块。公司是中国最大的粒状烧碱生产商,固体烧碱、三氯乙烯、油系针状焦、纤维级聚苯硫醚市场占有率全国第一。在高端电子材料领域,公司稳居国内G5级电子级氢氟酸第一梯队,现有6000吨/年产能,产品通过SEMI G5国际认证,纯度适配14nm及以下先进制程芯片制造,成功打破海外垄断,国内市占率约9.6%。公司二度递表港交所,冲刺"A+H"上市,资本运作节奏加快。
7. 万向钱潮(000559)
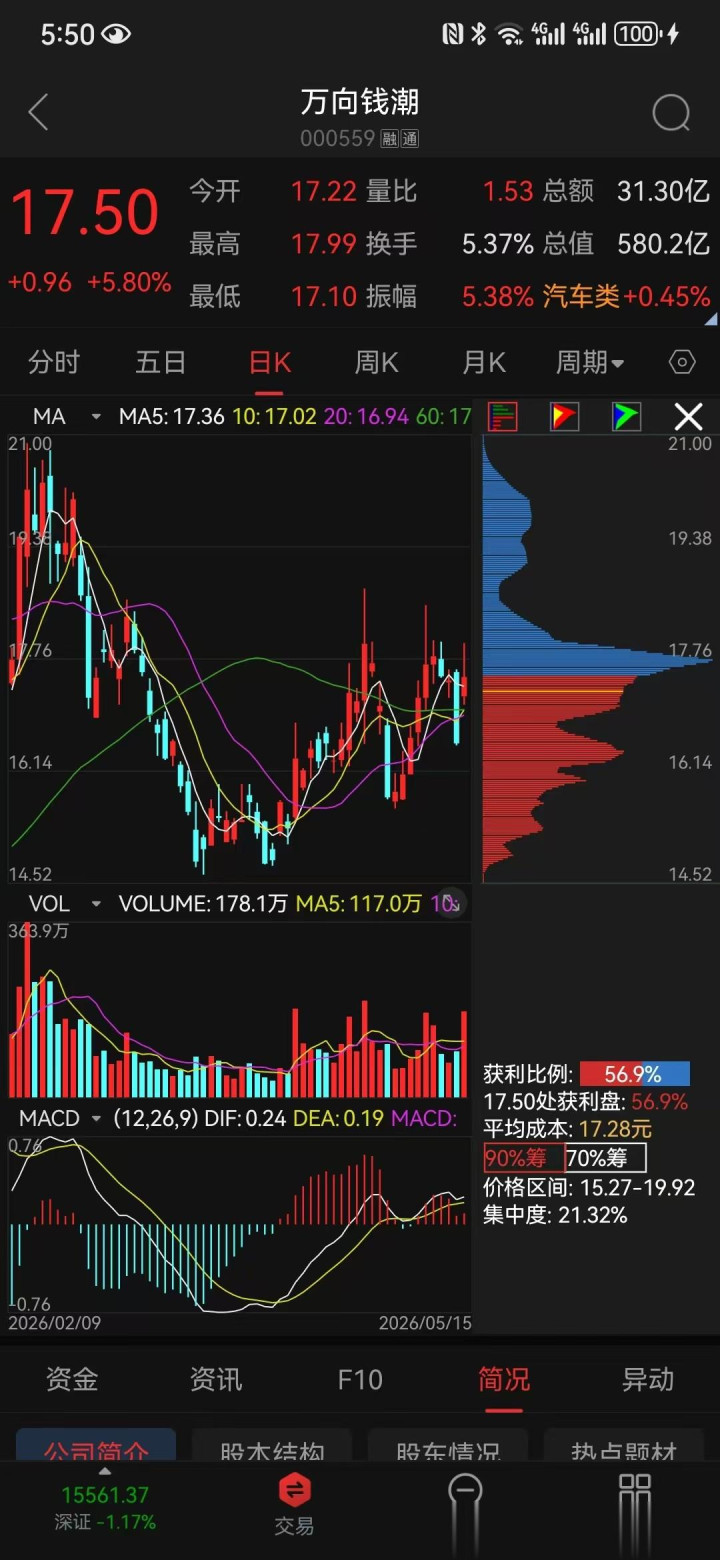
万向钱潮主营业务为汽车零部件的研发及制造,专业生产万向节、传动轴、等速驱动轴、轮毂单元、轴承、制动器等零部件及总成。公司万向节产品全球规模领先,传动轴国内配套市场占有率约17%,轮毂单元国内配套市场占有率约26%,市场地位突出。2025年汽车零部件业务收入113.8亿元,同比增长8.5%。公司明确将机器人业务定位为第三大战略业务板块,已形成全系列核心部件布局,覆盖滚柱丝杠、行星滚柱丝杠、精密减速器等关键零部件,10万套滚柱丝杠产能已落地,2026年将新增120万套轴承产能。同时,公司正推进购买Wanxiang America Corporation 100%股权的重大资产重组。
8. 埃斯顿(002747)
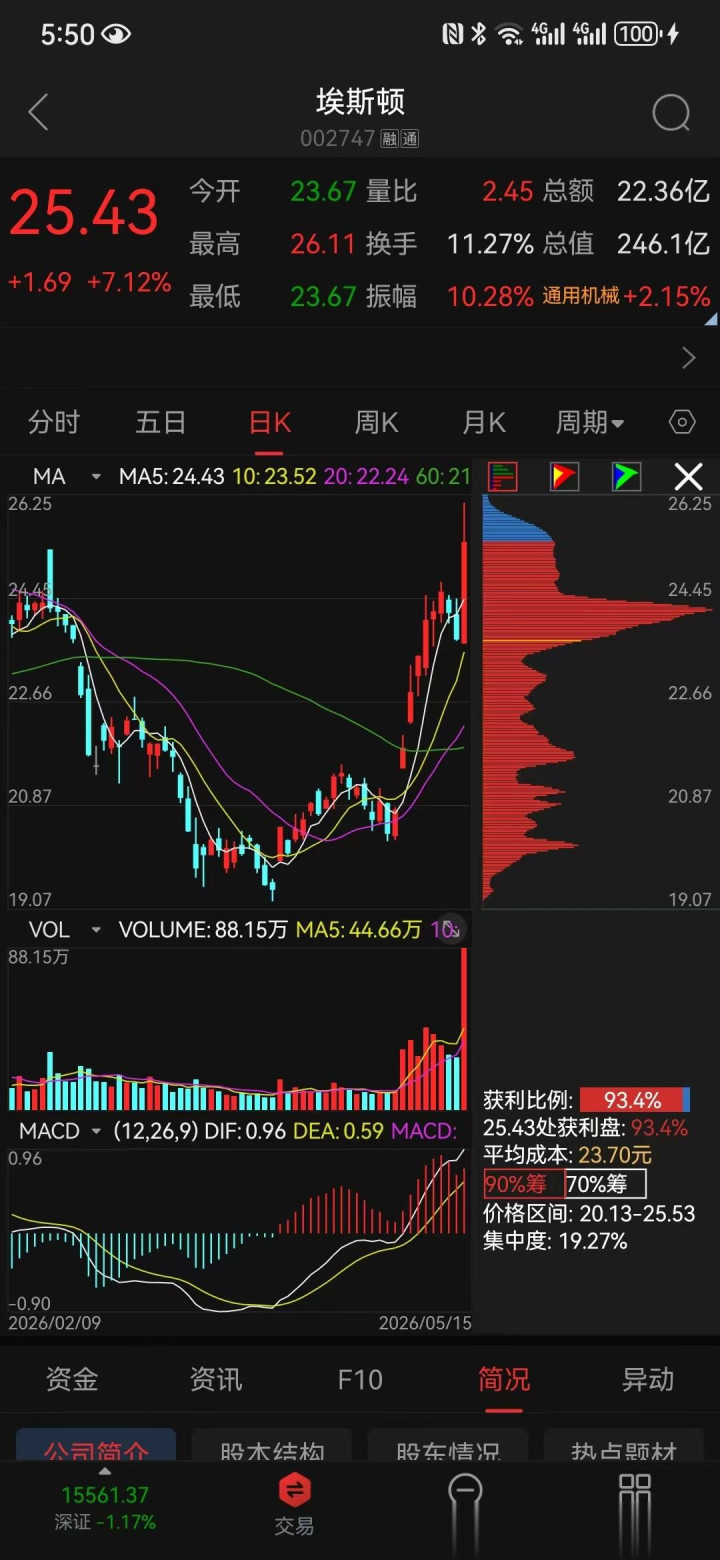
埃斯顿是国产工业机器人龙头,主营工业机器人及智能制造系统。按2024年出货量计,公司已跻身全球前五大工业机器人解决方案供应商,市场份额达5.5%;在中国市场,份额提升至9.5%,与排名第一的发那科(10.9%)差距进一步收窄。2026年一季度归母净利润同比大增674.64%。公司2025年研发投入4.76亿元,占收入比例9.74%,通过系统级正向研发完善自主机器人核心部件与动力学控制算法,持续突破高端市场壁垒。公司正借工业机器人领域首家"A+H"上市契机,瞄准全球"四大家族"万亿级市场,海外收入占比已从5%提升至30%以上。
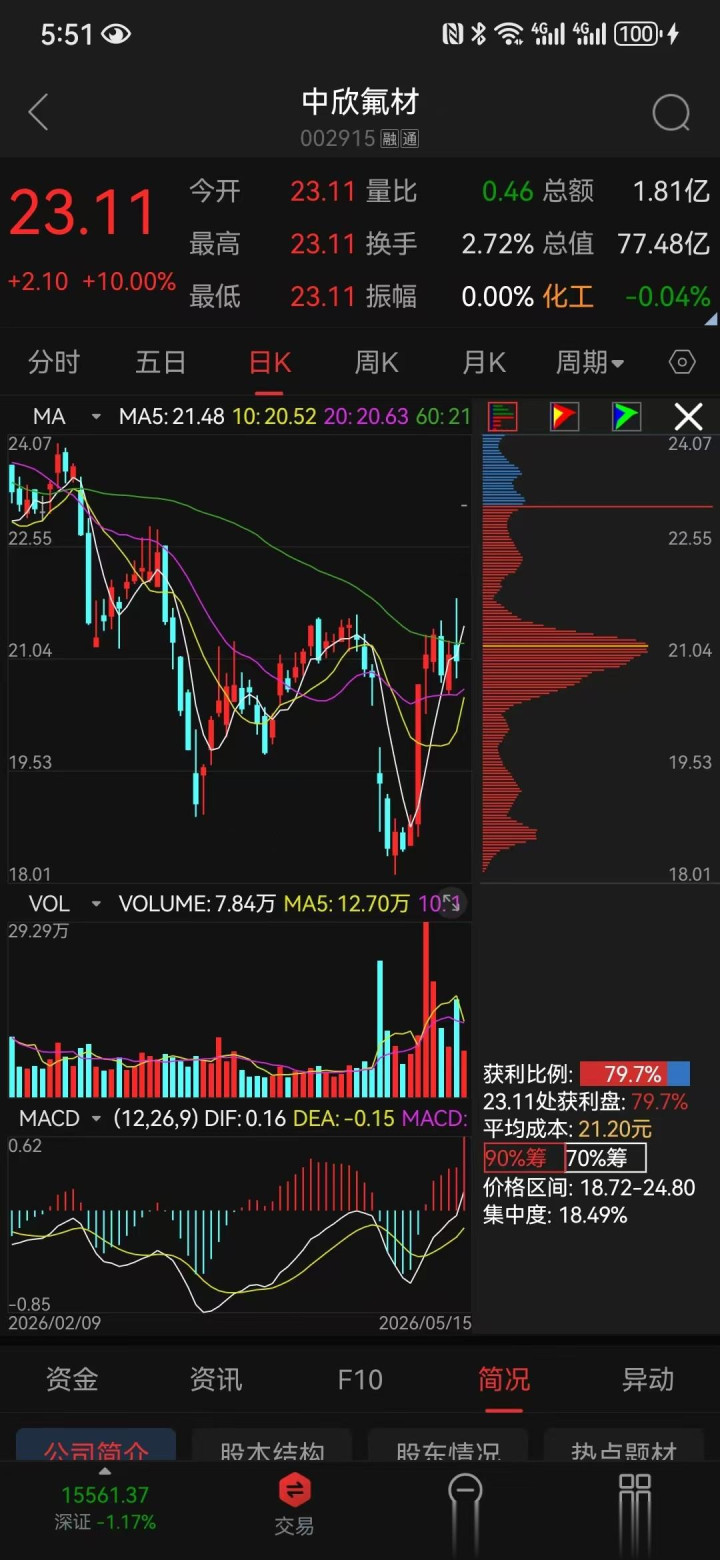
9. 中欣氟材(002915)
中欣氟材主营业务覆盖基础氟化工、医药化工、农药化工、新材料和电子化学品及制冷剂六大领域,拥有从初级化学品、含氟中间体到PEEK新材料的完整产业链体系。2025年成功扭亏为盈,归母净利润1882.26万元。公司在氟化工领域拥有省级企业研究院,研发投入占比4.57%,累计获得国家发明专利64项,参与制定PEEK国家标准,获评国家级"专精特新小巨人企业"。公司新材料板块涉及PEEK材料(人形机器人核心轻量化材料)、DFBP、六氟磷酸钠(钠电池电解液关键原料)等新质生产力方向,新业务客户资质壁垒高、合作稳定。
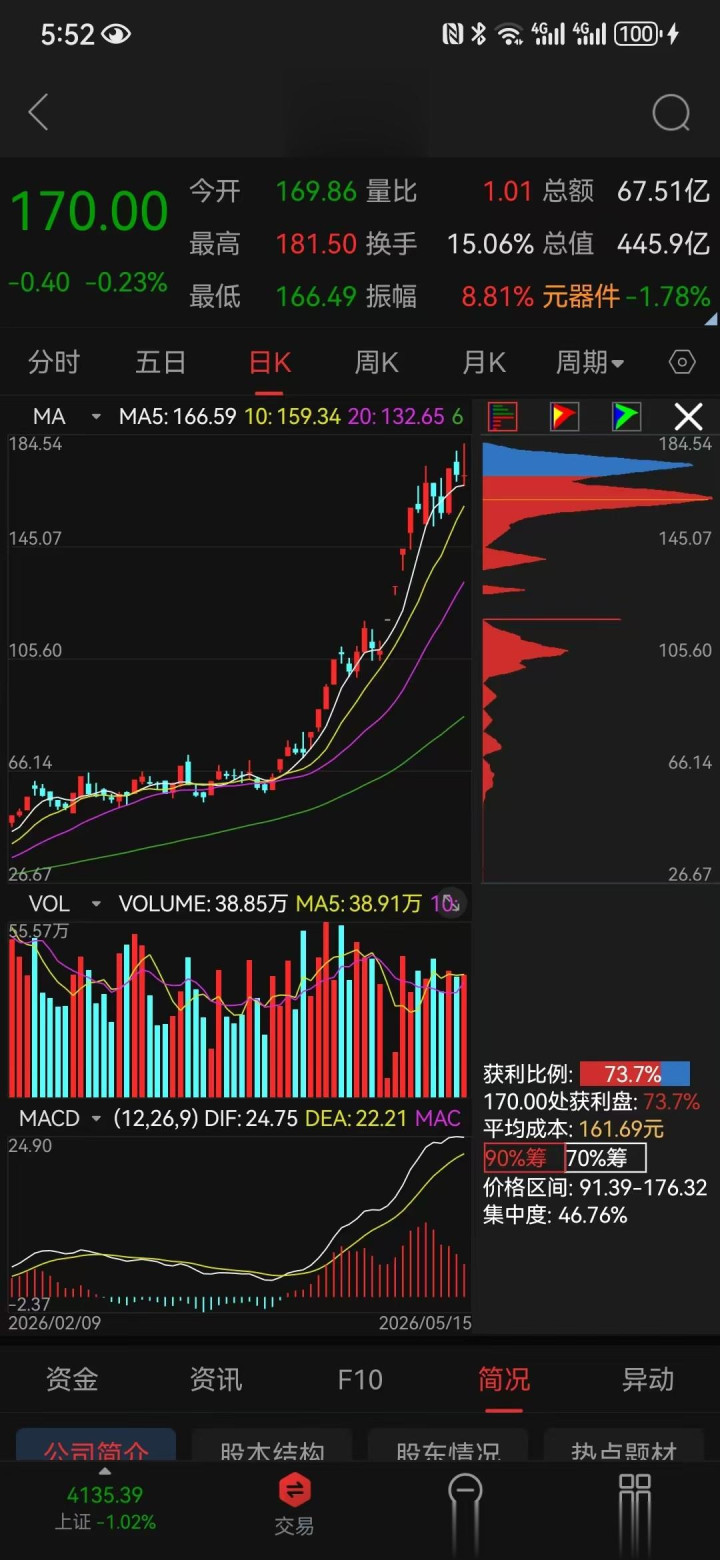
10. 利通电子(603629)
利通电子主营业务为AI算力业务与液晶显示金属结构件制造双主业并行。公司是海信、TCL、康佳等知名液晶电视品牌的重要供应商。公司已蜕变为国内算力租赁领军者,可调度AI算力资源超29,000P,全部对外出租,并已获英伟达Preferred合作伙伴资质,与超聚变等头部GPU服务器厂商深度绑定。公司核心护城河体现在"长单锁价+设备折旧前置"的财务杠杆效应:所有算力合同超过36个月,采用"先收款、后建设"预售模式,2026年一季度合同负债暴增137倍至10亿元。2025年扣非净利同比增长3906%。
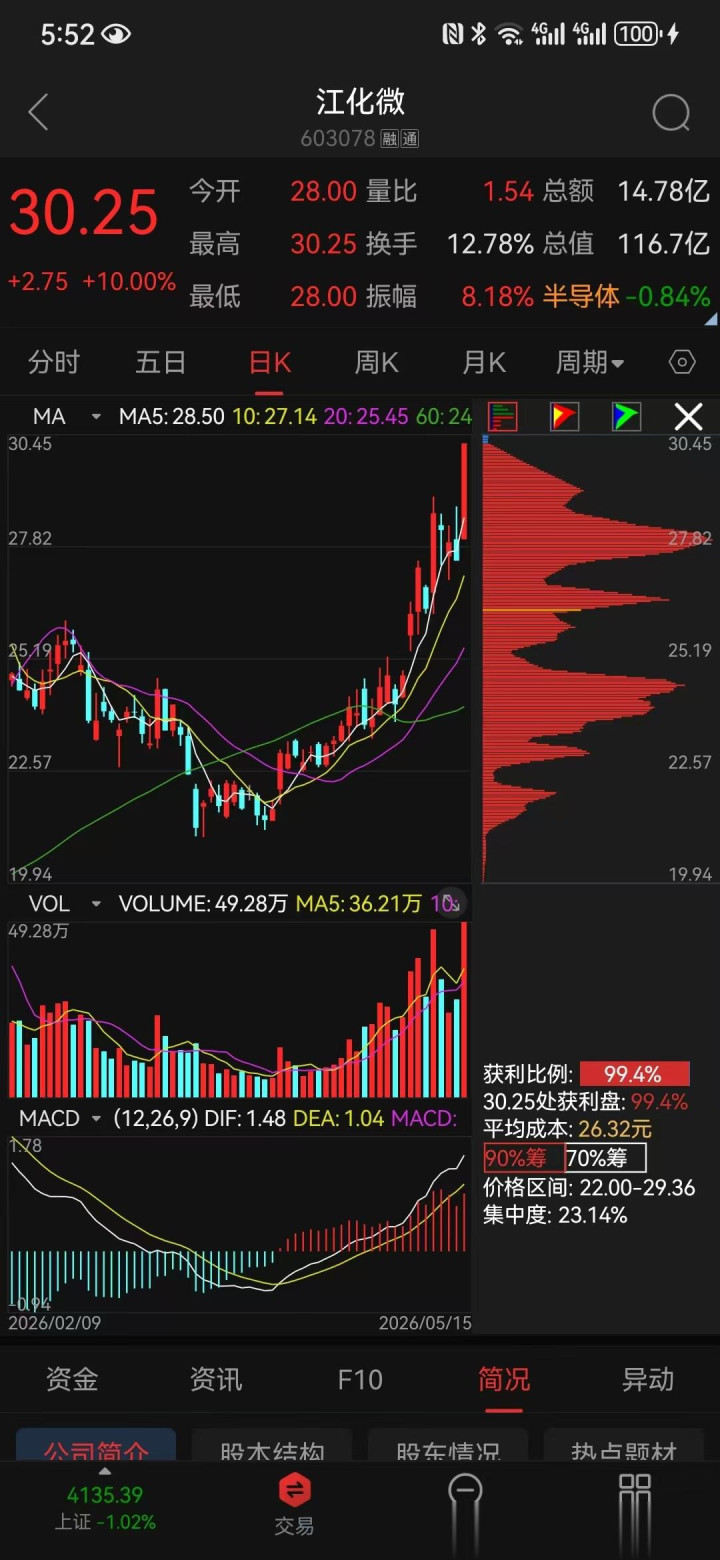
11. 江化微(603078)
江化微专注于高端电子化工新材料领域20余年,主营超净高纯湿电子化学品及光刻胶配套湿电子化学品,产品配套用于半导体、面板显示及LED、新能源等领域。公司产品等级已覆盖G2至G5级,实现SEMI标准全覆盖,在光刻胶配套试剂领域处于国内领先地位。公司产品已进入存储芯片、先进封装、功率器件等多个细分领域,8到12英寸半导体产品销售呈增长态势。上海华谊(上海国资)拟入主公司,本质是半导体产业链自主可控的战略布局,补链强链,填补上海半导体核心材料空白。镇江3.7万吨新产能项目正在推进,打开后续成长空间。
12. 中巨芯-U(688549)
中巨芯-U主营业务为电子湿化学品、电子特种气体及前驱体材料的研发、生产和销售,产品广泛应用于集成电路先进制程制造。公司核心产品G5级电子级氢氟酸已打破日韩技术垄断,适配半导体先进制程,深度绑定中芯国际、SK海力士等一线大厂,精准卡位韩企跨国采购浪潮,充分享受量价齐升红利。公司覆盖电子湿化学品、电子特种气体、前驱体材料三大类核心电子材料,为存储/逻辑芯片先进制程(含12英寸1Xnm)提供关键材料,是半导体制造支撑领域国产替代的核心标的之一。
13. 中马传动(603767)
中马传动主营业务为汽车变速器及车辆齿轮的研发、生产和销售,核心产品包括汽车变速器、新能源汽车减速器、电控分动器及各类汽车齿轮、摩托车齿轮、农机齿轮。公司新能源汽车减速器是纯电/混动汽车动力总成的核心传动部件,属于新能源汽车产业链核心环节,技术壁垒较高,订单增长潜力与汽车电动化趋势紧密相关。2025年汽车零部件收入占主营收入比例达85.90%。
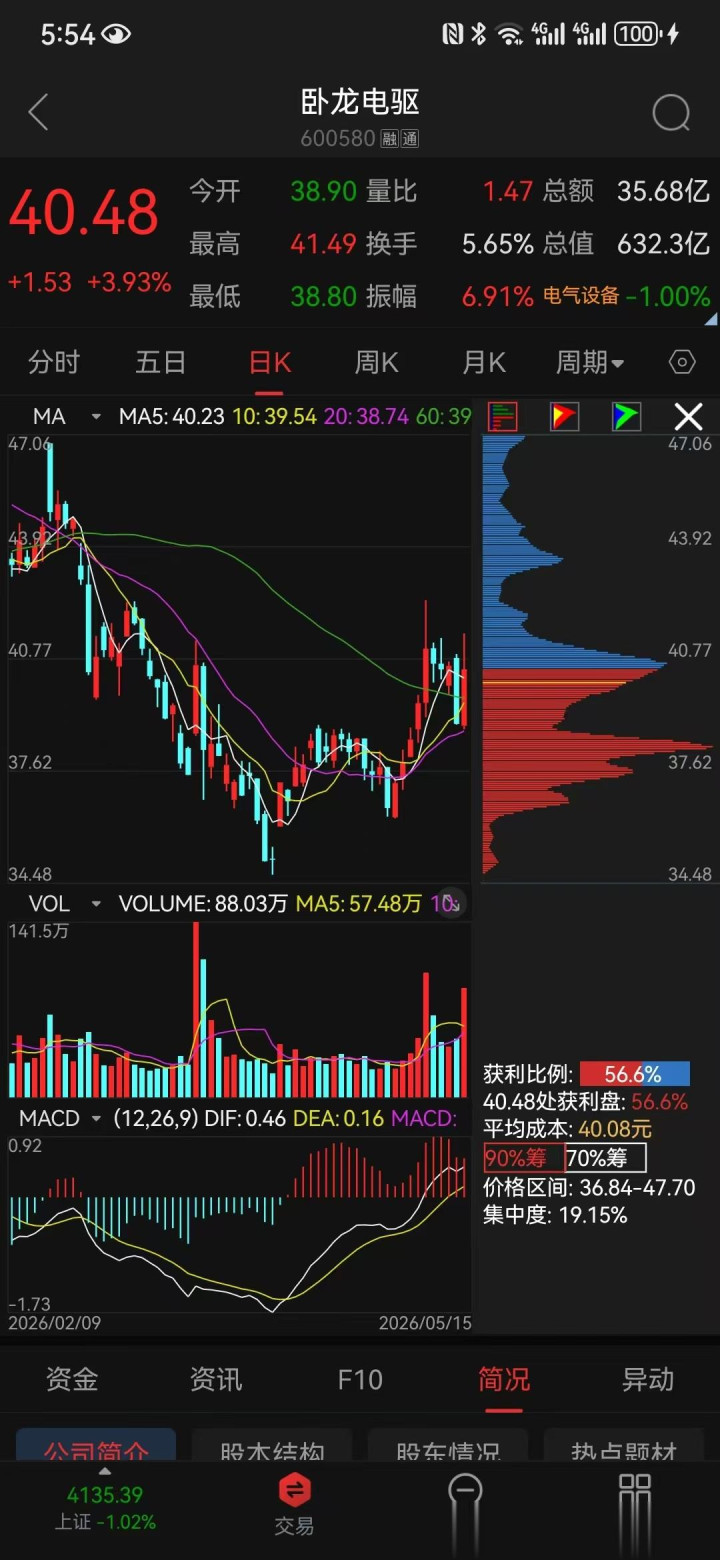
14. 卧龙电驱(600580)
卧龙电驱是深耕行业四十余载的电驱动系统解决方案提供商,核心产品覆盖电机、驱动器、控制器及全生命周期服务,以工业、防爆、暖通三大电驱业务为经营基本盘。公司全球遍布45家工厂,主导制定210项国内外行业标准,在防爆电机领域市占率居全球前列。2025年归母净利润11.26亿元,同比增长42.04%。公司同时布局机器人组件及系统应用、电动航空等高景气新兴赛道,构建跨场景电驱全产业链能力。公司已递表港股冲刺"A+H"上市,意图利用与采埃孚的合作切入高壁垒的车规级电驱市场。
(仅供参考,不作投资建议。写作不易,感谢赞赏!)
(欢迎大家评论区多多交流、踊跃探讨! )
牛途网提示:文章来自网络,不代表本站观点。